

Как рассчитать налог на прибыль организации. Как правильно рассчитать декларацию по налогу на прибыль Как рассчитать налог на прибыль организации
Налог на прибыль является одним из обязательных налогов ОСНО для юридических лиц (в том числе иностранных). ИП , в свою очередь, платят налог на доходы физических лиц (более подробно ). Налог на прибыль является федеральным налогом, величина которого напрямую зависит от финансовой деятельности организации (ее прибыли).
Кто освобожден от уплаты налога на прибыль
От уплаты налога на прибыль освобождены:
- Организации, применяющие специальные налоговые режимы (УСН , ЕНВД , ЕСХН), а также уплачивающие налог на игорный бизнес.
- Участники проекта «Инновационный центр «Сколково».
- Ряд иностранных и международных организаций (перечисленных в п.4 ст. 246 НК РФ).
- Организации, отвечающие определенным условиям, при соблюдении которых полученный доход облагается нулевой ставкой, например, ведение образовательной или медицинской деятельности (перечень доходов, по которым возможно применение ставки 0%, установлен ст.284, 284.1, 284.3 НК РФ).
Объект налога на прибыль организаций
Объектом налогообложения является прибыль организации, полученная по итогам отчетного (налогового) периода.
Примечание : прибыль – это разница между полученными доходами и произведенными расходами.
Доходы для целей налогообложения прибыли
- Доходы от реализации (выручка от реализации товаров, работ и услуг, имущественных прав).
- Внереализационные доходы (иные поступления, не относящие к доходам от реализации). Полный перечень внереализационных доходов приведен в ст. 249 НК РФ.
Примечание : перечень доходов, не учитываемых при расчете налога, приведен в ст. 251 НК РФ. Данный список является закрытым и, в случае, если какие-то доходы не указаны в нем, их нужно учесть при расчете налога.
Расходы для целей налогообложения прибыли
- Расходы от реализации.
- Внереализационные расходы.
Расходы от реализации, в свою очередь, делятся на прямые и косвенные.
Прямые расходы учитываются по мере реализации товаров, в стоимости которых они учтены (амортизационные расходы, оплата труда сотрудникам, участвующим в производстве товаров, работ и услуг, материальные расходы).
Косвенные расходы учитываются в том периоде в котором были произведены. К ним относятся все иные расходы, кроме прямых и внереализационных.
Примечание : перечень расходов, не учитываемых при расчете налога, приведен в ст. 270 НК РФ. Указанный список является закрытым, перечисленные в нем расходы ни при каких обстоятельствах не могут уменьшать доходы организации.
Обратите внимание , для того, чтобы принять расходы в уменьшение налога на прибыль они должны быть документально подтверждены, обоснованы и направлены на получение дохода. Если хотя бы одно из условий не соблюдено в признании расходов организации будет отказано.
Примечание : очень часто налоговые органы ставят под сомнение обоснованность заявленных расходов из-за недобросовестных контрагентов. Подробно о проверке контрагентов вы можете прочитать .
Методы учета доходов и расходов
Порядок учета доходов и расходов в том или ином периоде определяется двумя методами:
- Метод начисления . Доходы и расходы признаются в том периоде, в котором они были произведены, вне зависимости от даты оплаты и поступления средств.
- Кассовый метод . Доходы и расходы признаются в том периоде, в котором прошла оплата расходов или были получены средства (имущество, имущественные права). Организации могут применять этот метод при условии, что за четыре предыдущих квартала выручка не превышала миллиона за каждый квартал (в сумме 4 млн. руб. за 4 квартала).
Примечание : организация может применять только один из указанных методов, комбинирование (например, для доходов один метод, а для расходов другой) не допускается.
Более подробно о методах ведения учета доходов и расходов по налогу на прибыль можно узнать из ст. 271-273 НК РФ.
Расчет налога на прибыль организаций
Налог на прибыль организаций рассчитывается по следующей форме:
Налог к уплате в бюджет = Налоговая база х Ставка налога – Авансовые платежи – Торговый сбор
Налоговая база
База налога на прибыль определяется как разница между доходами и расходами (прибыль). В случае если расходы превышают доходы, база признается равной нулю. И налог в бюджет не уплачивается.
Обратите внимание , прибыль определяется нарастающим итогом с начала года.
Примечание : если прибыль облагается разными ставками, то налоговая база рассчитывается отдельно по каждой ставке.
В случае если у организации имеется убыток, подлежащий переносу, он также уменьшает базу по налогу.
Налоговая ставка
Основная ставка – 20% . Налог, уплаченный по данной ставке, распределяется в бюджеты в следующих пропорциях:
- 3% – в федеральный бюджет.
- 17% – в бюджет субъекта РФ.
Специальные налоговые ставки
| Налоговая ставка | Вид дохода |
|---|---|
| 30% | Доходы от оборота ценных бумаг (кроме доходов по дивидендам), учитываемых на счетах депо, при нарушении процедуры представления информации налоговому агенту |
| 20% | Доходы иностранных организаций не относящиеся к деятельности через постоянное представительство (кроме доходов, поименованных в п.2,3,4 ст.284 НК РФ) |
| Доходы от деятельности по добыче углеводородного сырья в отношении организаций, отвечающих требованиям п.1 ст. 275.2 НК РФ | |
| 15% | Доходы в виде процентов по государственным и муниципальным ценным бумагам |
| Доходы иностранных организаций, полученные в виде дивидендов от российских компаний | |
| 13% | Доходы российских организаций в виде дивидендов от российских и иностранных компаний |
| Доходы от дивидендов, полученных по акциям, права на которые удостоверены депозитарными расписками | |
| 10% | Доходы иностранных организаций, не связанные с деятельностью в РФ через постоянное представительство, от использования, содержания или сдачи в аренду подвижных транспортных средств или контейнеров в связи с осуществлением международных перевозок |
| 9% | Доходы в виде процентов по муниципальным ценным бумагам, эмитированным на срок не менее трех лет до 1 января 2007 г., а также иные доходы, указанные в пп. 2 п. 4 ст. 284 НК РФ |
| 0% | Перечень организаций, имеющих право применять нулевую ставку поименован в ст. 284 НК РФ. |
Пример расчета налога на прибыль по итогам года
Налогооблагаемый доход ООО «Ромашка» за 2018 год составил 35 млн. руб.
Расходы, принимаемые в уменьшение доходов, составили 15 млн. руб.
База по налогу составит 20 млн. руб. (35 млн. руб. – 15 млн. руб.)
Ставка – 20 % .
Налог, рассчитанный по итогам 2018 года, будет равен 4 млн. руб. (20 млн. руб. х 20%).
Уплаченные за год авансовые платежи составили 3 млн. руб.
Налог к уплате в бюджет составит 1 млн. руб. (4млн. руб. – 3 млн. руб.), из них:
- 30 000 руб. в федеральный бюджет.
- 170 000 руб. в бюджет субъекта РФ.
Налог на прибыль к уплате
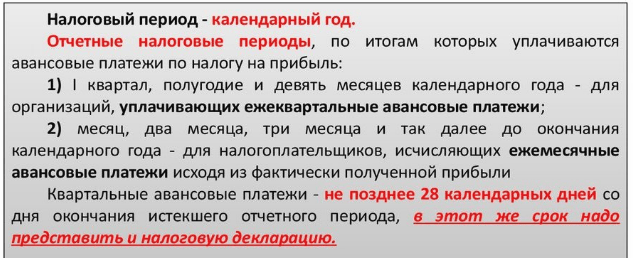
Отчетным периодом по налогу на прибыль является квартал , полугодие и 9 месяцев .
Примечание : для организаций, выбравших способ уплаты авансов по фактической прибыли (ежемесячно), отчетным периодом является месяц, два месяца и так до окончания года.
Налоговым периодом по налогу на прибыль является календарный год .
Организации в течение года должны уплачивать авансовые платежи по итогам каждого отчетного периода (в зависимости от способа уплаты авансов).
Более подробно о порядке расчета, сроках и способах уплаты авансовых платежей .
Отчетность по налогу на прибыль организаций
По итогам каждого отчетного и налогового периода организациям необходимо сдавать налоговую декларацию .
Обратите внимание , что с 2017 года применяется новая форма налоговой декларации по налогу на прибыль.
Если организация уплачивает ежеквартальные авансы декларации она сдает 4 раза (по итогам каждого квартала за год). При уплате авансов по фактической прибыли декларацию нужно сдавать 12 раз в год (с января по ноябрь и за год).
Декларации по итогам отчетного периода сдается в ИФНС не позднее 28 дней с окончания отчетного периода. Декларация по итогам года не позднее 28 марта следующего года.
Примечание : декларация сдается по месту учета организации и ее обособленных подразделений. Крупнейшие налогоплательщики отчитываются по месту учета.
Плательщики налога на прибыль обязаны вести регистры налогового и аналитического учета.
Если в налоговом периоде у налогоплательщика отсутствовали операции по налогу на прибыль и не было движения денежных средств по расчетным счетам и кассе он может подать
Пример будет приведен после того, как вообще сложится представление о том, с чем мы будем иметь дело. Ведь подоходный налог сам по себе крайне важен. У него имеется очень много разных нюансов и особенностей.
Так, некоторые граждане имеют право на уклонение от данного взноса либо просто на его уменьшение. Кроме того, сами по себе расчеты иногда бывают очень запутанными. И в них придется разбираться, так как ошибки способны принести массу проблем. А это никому не нужно. Давайте попробуем понять все нюансы данного вопроса. Как рассчитать налог на прибыль? Пример, и не один, поможет разобраться в этом.
Налог на прибыль - это
Но с чем мы имеем дело? С кого он взимается? Как нетрудно догадаться, данный взнос в казну государства - это не что иное как выплата от налогоплательщика за получение дохода. Взимается со всех, у кого он имеется на территории РФ. То есть, и с резидентов, и с нерезидентов. Не важно, кто это - просто физическое лицо, юридическое, организация или ИП. Главное, чтобы у налогоплательщика был доход.
Налог на прибыль - самый известный и распространенный в России платеж. От него скрыться никому не удастся. Разве что гражданам, которые работают неофициально. Но они действуют на свой страх и риск. Как правильно рассчитать налог на прибыль? Сколько нужно платить в том или ином случае?
Физические лица
Начнем с условий, которые распространяются на физических лиц. Ведь они составляют большую часть налогоплательщиков. Как мы уже выяснили, их доход облагается налогами. Только не всегда. И в разных объемах.
Дело все в том, что физическое лицо должно уплачивать данный взнос почти в любом случае. Да еще и в размере 13% от поступлений. Любые сделки купли-продажи, а также заработная плата им облагаются. Выигрыши и клады тоже. Исключения есть, но их не так уж и много.
Например, вы не должны платить за доход, полученный в виде дарственной от близких родственников. Либо если в сделке принимала участие собственность, которая имеется у вас во владении более трех лет. В принципе, это все ограничения, которые действуют на данный момент. От сдачи недвижимости в аренду, от зарплаты, от продажи чего-либо придется отнимать определенную денежную сумму и переводить ее государству. Кстати, клады и выигрыши облагаются налогом в 35%.
Организации
Проблема состоит в том, что здесь однозначности нет. Вместо этого РФ предлагает множество альтернативных подходов и решений. Например, стандартная ставка для организаций составляет 20%. В некоторых случаях можно столкнуться с 30%, 15% и 9%.
Кроме того, от налога на прибыль освобождаются компании, которые выбрали в качестве налогообложения определенные режимы - скажем, УСН. Нет, они будут платить налог на доход, но только по иной системе. О ней немного позже.
Запомните: как только речь заходит об организациях, придется учитывать, что для того чтобы верно ответить, как рассчитать налог на прибыль (пример по "оборотке" и без нее будет указан далее), вы должны учитывать и доход, и расходы за налоговый отчетный период. На практике чаще всего все подсчеты производятся раз в квартал.
Для ИП
Отдельное внимание уделяется индивидуальным предпринимателям. Почему? Дело в том, что именно этот вид деятельности чаще всего выбирается гражданами, которые хотят работать на себя. И, как показывает практика, ими избирается особая система налогообложения. Особенно когда речь идет о каком-нибудь "фрилансе" или "копирайтинге". Большинство видов деятельности предпринимателей могут быть переведены на упрощенную систему налогообложения. Тогда не нужно сильно задумываться, как правильно рассчитать налог на прибыль. Пример, который указывается ниже, пояснит, насколько все легко и просто.
Почему так получается? При появлении УСН можно полагаться на налоги в виде 6% от получаемой прибыли. То есть, никакие расходы здесь не учитываются. На самом деле, подобная схема значительно облегчает жизнь индивидуальным предпринимателям. Никаких лишних бумаг и отчетностей, никаких мучений с подсчетами. Достаточно знать математику на уровне средней или старшей школы. И все.
Для зарплаты
Как рассчитать налог на прибыль (пример по счетам волнует и интересует многих)? Была упущена одна особенность, связанная с физическими лицами. Для них подоходный налог может быть уменьшен на некоторую сумму, если у работников имеются несовершеннолетние дети. Этот процесс называется вычетом на детей.
Так, если в год доход не превышает 280 000 рублей, а также если у граждан имеются несовершеннолетние дети (либо студенты очной формы/курсанты/интерны/ординаторы до 24 лет включительно) можно надеяться на уменьшение налоговой базы. Это приводит к снижению выплат в налоговые органы.
На одного и двух детей полагается 1400 рублей вычета. На 3-х и более, а также на деток-инвалидов - 3000. В некоторых случаях полагается 6 и 12 тысяч, соответственно, но такие явления почти не наблюдаются в России. Также физические лица имеют право на двойной налоговый вычет, если супруг отказался от данной льготы.
Общий принцип
Как рассчитать налог на прибыль и не только? Тут поможет единая формула, которая понятна даже школьнику. То есть, достаточно подставить в нее все необходимые значения, чтобы получить сумму, положенную к уплате. Она распространяется на все подоходные налоги. Не важно, с кем имеется дело - с физическим лицом, организацией или ИП.
Что поможет подсчитать положенные к уплате суммы? Формула, которая состоит всего из 2-х элементов. Первый - это налоговая ставка. Она, как мы уже выяснили ранее, устанавливается в том или ином случае конкретно. Второй - это так называемая база. Если перемножить эти две составляющие между собой, то вы получите размер налога на прибыль.
О базе
У многих возникают вопросы даже здесь. Как не может быть приведен и понят в полной мере, пока не мы не разберемся, что такое Если уж ставка - это всем известный компонент, то вот со вторым элементом ситуация более трудная.
Налоговая база - это не что иное, как сумма, облагаемая подоходным налогом. От нее придется отталкиваться при расчетах. Она может уменьшаться в тех или иных случаях. Неправильное определение ведет к неверным подсчетам и проблемам с налоговыми органами.
Налоговая база у физических лиц - это просто их доход. Когда речь заходит о компаниях и предпринимательстве, можно сказать, что она состоит их прибыли и расходов. То есть, базой в данном случае будет называться сумма, полученная после вычета убытков и затрат. Также, говоря о физических лицах, стоит отметить - налоговые вычеты на детей в базе будут учтены в обязательном порядке. Теперь, когда известны тонкости процесса, можно задуматься, как рассчитать налог на прибыль за месяц, квартал либо год в том или ином случае.
Для физлиц
Начнем с физических лиц. С ними проблем меньше всего. Например, вы работаете в компании, и зарплата у вас 19 000. При этом в год прибыли будет на 228 000 рублей. Есть три ребенка - 5, 11 и 25 лет, а второй родитель не работает.
При подобном раскладе за месяц получается следующая картина:
(19 000 - 1400 х 2) х 0,13 = 2106.
Без вычетов на детей, если бы их не было, пришлось бы просто заплатить:
19 000 х 13% = 2 470.
За год в обоих случаях набегает сумма налогов в 25 275 и 29 640 рублей, соответственно. Ничего трудного, верно? Никаких проблем в данном моменте нет.
Организации
А вот с организациями все куда сложнее. Ведь здесь нужно точно знать, какие данные будут учитываться в расходах, доходах, убытках, прибыли и так далее. Многие пугаются и впадают в панику, как только задумываются об этом. Так как рассчитать налог на прибыль? Пример будет самым простым.
Итак, есть фирма, которая получила за квартал 4 200 000 рублей прибыли. На зарплату работникам, НДС, амортизацию и сырье был потрачен 1 млн, а в прошлом отчетном периоде налоговый убыток составил 200 000. Дело мы имеем с обычной организацией в России, не с иностранной.
Тогда получается, что налоговая ставка у нас будет 20%. При этом база определяется как:
(4 200 000 - 1 000 000 - 200 000) = 3 000 000 рублей.
От этой суммы мы будем производить все расчеты. Теперь все, что осталось - это умножить базу на ставку. Получается:
3 000 000 х 0,2 = 600 000 рублей.
В такой сумме будет исчисляться налог на прибыль организации.
Для ведомости
Подсчитать положенные выплаты собственноручно не так уж и трудно. А вот указать их на оборотно-сальдовой ведомости - это уже не такая уж и простая задача. Ведь там имеется множество разнообразных кодов и составляющих. Каждый элемент отражает те или иные доходы, поступления, убытки и расходы. Придется их учитывать и прописывать.
Здесь вы должны учесть только самые основные коды. Это:
- 90.01 - выручка;
- 90.03 - НДС;
- 91.01 - внерелиализационные доходы;
- 90.02 - себестоимость продукции.
В принципе, чаще всего граждане стараются лишь внимательно читать соответствие счетов и сопоставлять их с расходами-доходами. Все предельно просто, когда знаете, к какой информации обращаться. Справки в соответствующих программах для отчетности имеются. Все комментарии указываются напротив счетов.
Предпринимательство
Последний момент, который нужно учесть - это предпринимательская деятельность. Как рассчитать налог на прибыль ИП? Пример в данном случае окажется еще проще, чем в случае с физическими лицами. Уже было сказано, что предприниматели чаще всего работают по УСН. Так что, они будут брать налоговую ставку в 6%. С базой определиться тоже предельно легко - все, что вы получили в данном случае, облагается налогом.
Выходит, нужно просто взять доход за год и умножить его на 6%. К примеру, в год прибыль составляет 269 000 рублей. Тогда придется соответственно заплатить налоговым органам:
269 000 х 0,06 = 16 140 рублей.
Плюс перечислить определенную сумму взносов в Пенсионный фонд и на медицинское страхование. Но это уже совсем другой разговор.

Как видите, ничего трудного в данном вопросе нет. Именно из-за таких особенностей системы налогообложения в России процветает предпринимательство по УСН. Никаких лишних отчетностей, оборотно-сальдовых ведомостей огромного объема, многочисленных счетов и так далее.
Вообще налог на прибыль рассчитывать можно при помощи специальных онлайн-калькуляторов. Это не самый лучший вариант, но он имеет место. Имеются и сервисы, которые составляют параллельно вам ведомость для отчета. Пользоваться ими можно, но злоупотреблять все же не нужно.
Налог на прибыль - это знакомое большинству предпринимателей словосочетание. Но что оно означает? Как правильно рассчитать налог на прибыль?
Для чего нужно платить налоги?
Прежде всего, нужно понять, что налог на прибыль является источником для пополнения государственного бюджета. Причем одним из главных. Его обязаны выплачивать предприятия и компании, занимающиеся предпринимательской деятельностью. Однако законодательством предусмотрен ряд исключений. Разберемся, как рассчитать налог на прибыль. Пример будет представлен ниже.
Максимальная величина налога составляет двадцать процентов, минимальная - пятнадцать. Существует также льготная разновидность налога. Она равна тринадцати с половиной процентам.
Кто освобождается от налога на прибыль, а кто должен платить его?
Платить налоги обязаны российские и иностранные компании, получающие прибыль на территории Российской Федерации. Еще одно условие для иностранных компаний - они работают через российское представительство. Заполнение декларации по налогу на прибыль часто вызывает много вопросов.
Освобождаются от уплаты:
Индивидуальные предприятия;
Фирмы, осуществляющие деятельность на спецрежимах;
Иностранные компании, деятельность которых связана с проведением Олимпийских игр в Сочи;
Компании, осуществляющие подготовку к чемпионату мира по футболу.
Доходы, облагаемые налогом на прибыль

Доходы организаций, с которых должен быть удержан налог на прибыль, перечислены законодательно. Согласно закону, налог должен быть взыскан с:
Доходов, полученных в результате деятельности организации;
Прибыли прошлых финансовых лет, если она была обнаружена лишь в этом;
Положительных или отрицательных курсовых разниц;
Процентов по полученным займам;
Аннулированных кредитных задолженностей;
Цены вещей, выявленных в процессе проведения инвентаризации.
Доходы, с которых не взыскивается налог
Существуют также доходы, с которых не взимается налог на прибыль организаций. Особенность перечня этих доходов состоит в том, что он является конечным. То есть этот список не может быть увеличен. Вопрос о том, как рассчитать ежемесячные платежи налога на прибыль, в данном случае не стоит.
В этот перечень входят:
Предоплата за товар, внесённая организацией, использующей метод начисления;
Средства, полученные в заем;
Имущество, точнее, его стоимость, когда оно вносится как часть уставного капитала организации;
Доходы, которые могут выражаться как в денежных, так и в имущественных средствах, полученные фирмой в результате осуществления посреднической деятельности;
Целевое финансирование;
Предоставленные улучшения основных средств производства, если они были предоставлены на безвозмездной основе;
Улучшения, проведенные арендодателем помещения;
Имущество, которое было получено от физического лица на безвозмездной основе, если его доля в уставном капитале этой организации больше пятидесяти процентов;
Имущество, которое было получено от юридического лица на безвозмездной основе, если его доля в уставном капитале этой организации больше пятидесяти процентов;
Имущество, которое было получено от иной организации на безвозмездной основе, если ее доля в уставном капитале этой организации больше пятидесяти процентов.
Расходы, облагаемые налогом

В соответствии с законодательством, налогом облагаются не только доходы, но и расходы. Все расходы, облагаемые налогом, условно можно разделить на ряд групп.
Первая из них связана с оплатой труда сотрудников компании. В нее входят:
Их заработная плата;
Выплаченные премии;
Предусмотренные Трудовым кодексом компенсации;
Доплаты, связанные с рядом указанных в законе причин;
Выплаты, выдаваемые за выслугу лет;
Страховые платежи вне зависимости от того, обязательными они являются или добровольными;
Выплаты, за время вынужденного простоя в деятельности компании;
Начисления, выдаваемы в случае реорганизации фирмы;
Начисления, выдаваемые в результате сокращения штата;
Средства, зарезервированные для выплаты рабочим заработной платы, оплаты отпусков (расчет текущего налога на прибыль будет нами рассмотрен ниже).
Следующая группа называется материальными расходами. В нее включаются:
Амортизация;
Аренда помещений;
Обращение к услугам других фирм;
Обучение;
Страхование, как обязательное, так и добровольное.
Внереализационные расходы

Внереализационные расходы составляют следующую группу расходов, на которую распространяется налогообложение. К ней относятся:
Проценты по кредитам, займам организации;
Проценты с ценных бумаг;
Судебные издержки;
Недостачи;
Выплаты за нарушение установленных условий договора;
Убытки за прошлые года, которые были вычислены лишь в этом;
Убытки в связи с форс-мажорными обстоятельствами.
Расходы, не облагаемые налогом
Налоговым кодексом предусмотрен также перечень расходов, не облагающихся налогом на прибыль. Это поможет провести заполнение декларации по налогу на прибыль правильно.
В эти расходы вошли:
Взносы, осуществляемые учредителями в уставной капитал организации;
Налоги за превышение норм по выбросам вредных веществ в окружающую среду;
Штраф, которые должны быть перечислены прямо в государственный бюджет;
Выплаты для членов совета директоров;
Вознаграждения, выплачиваемы членам совета директоров;
Отчисления, создаваемые на случай обесценивания вложений в ценные бумаги;
Убытки из-за обслуживания производства;
Предоплата, внесённая за товар, если были использованы методы начисления;
Имущество, которое было передано по кредитам;
Средства, переданные в результате действия договора займа;
Взносы в членские организации, осуществлённые на добровольной основе;
Передача имущества на безвозмездной основе;
Расходы на безвозмездную передачу имущества;
Отдых и лечение сотрудников по путевке;
Организация посещения различных мероприятий культурного, или спортивного типа для сотрудников организации;
Оплата проезда для сотрудника, в случае если она не была предусмотрена коллективным договором;
Питание на льготных или бесплатных основах, если такое не было предусмотрено действующим законодательством.
Теперь, когда понятно, из каких величин налог удерживается, а из каких нет, пора перейти к вычислению размера налогов. Как рассчитать налог на прибыль? Формула для этого была выведена. Согласно ей, размер налога получается в результате вычета из суммы общего дохода организации суммы ее общего расхода. Полученная величина умножается на процентную ставку налога и делится на сто.
Теперь разберемся с возможными непонятными терминами. Общий доход складывается из всех видов деятельности организации.
Общий расход объединяет собой производственные, рекламные, амортизационные расходы и оплату труда работников.
Полученная сумма в результате проведения этих несложных математических действий равна сумме налогов, которую необходимо оплатить.
Как рассчитать налог на прибыль: пример

Для того чтобы окончательно понять, как рассчитывается налог на прибыль, нужно попробовать сделать это на примере любой вымышленной организации. Назовем ее «Х». Итак, общие доходы организации - 100 000 000. Общие расходы - 500 000. Возьмем стандартную налоговую ставку в двадцать процентов.
Для начала из 100 000 000 вычитаем 500 000. Получаем 500 000. Умножаем 500 000 на 20. Получаем 10 000 000. И делим 10 000 000 на 100. Итого, общая сумма, которая должна быть выплачена организацией, как налог на прибыль, равна 100 тысячам.
Еще один расчет
А теперь попробуем разобрать более сложный пример. Доход организации 50 000 тысяч рублей. При этом за свою дополнительную деятельность она получила 30 000 рублей. Заработная плата, выплаченная работникам, равна 20 000 рублей. На рекламу деятельности затратили 5 000 рублей. Затраты на производство - 15 000 рублей. И амортизационный расход составил 7 000 рублей. При этом организация осуществляет свою деятельность в Москве, и в ней работают инвалиды. Попробуем подсчитать налог на прибыль в этой ситуации.
Сначала высчитаем общий доход и общий расход. Для того чтобы понять, чему равна сумма общего дохода мы складываем 50 000 и 20 000. Общий доход организации равен 70 000 тысячам рублей.
Определим общий расход. Складываем 20 000, 5 000, 15 000 и 7 000. Получаем 47 000 тысяч рублей.
Теперь, из общего дохода вычитаем общий расход. То есть из 70 000 отнимаем 47 000. Получаем 23 000.
Теперь время умножить полученную сумму на процентную ставку налога, только вот в данной ситуации она равна не двадцати, а тринадцати с половиной, так как в организации работают инвалиды. Итак, умножаем 23 000 на 13,5. Получаем 310 500. Делим на сто. Итого 3 105 рублей организации должна выплатить как налог на прибыль. И рассмотрим похожий случай, но со стандартной налоговой ставкой.
Доход организации от постоянной деятельности 250 000 рублей, от своей дополнительной деятельности она получила ещё 100 000 рублей. На зарплату для рабочих ушло 90 000 рублей. Производственные нужды заняла 90 000 рублей. Амортизация обошлась в 50 000 рублей. Теперь определяем размер налога на прибыль.
Сначала складываем все доходы организации. Получаем 350 000 рублей. После чего вычисляем сумму расходов, складывая деньги, ушедшие на выплату заработной платы, производственные необходимости и амортизацию. В результате чего получается 230 000 рублей.
Теперь вычитаем две суммы друг из друга. Получаем 120 000 рублей. Умножаем на ставку налога, равную двадцати. Получаем 2 400 000. Полученный результат делим на сто. Итого - 24 000 рублей. Именно эту сумму организация должна заплатить в качестве подоходного налога. Теперь понятно, как рассчитать сумму налога на прибыль.
Возможные ошибки при вычислении налога

Формула для вычисления налога на прибыль очень проста. Ошибиться в ней практически невозможно, но иногда ошибки возникают.
Прежде всего они обычно связаны с неправильными вычислениями. Причиной являются ошибки в бухгалтерии.
Также нередки ошибки вследствие того, что в процессе вычисления используются неправильные налоговые ставки. По общему правилу налоговая ставка равна двадцати процентам. Однако существует перечень льгот, в результате которых она может снизиться до тринадцати с половиной. Льготная ставка зависит:
От региона, в котором осуществляет свою деятельность организация;
От деятельности, осуществляемой организацией;
Санкции, предусмотренные государством за уклонение от выплаты налога
Организации должны заниматься ведением налогового учета постоянно. Регистрации подлежат все виды как доходов, так и расходов. Вне зависимости от того, основными они являются или дополнительными.
Порядок выплаты налогов регулируется налоговым кодексом, им же и указывается ряд санкций за их невыплату. Действие этих санкций контролируется государством, к их числу относятся пеня, штраф, дополнительное начисление налога.
Как рассчитать налог на прибыль ИП?

Должны ли платить налог на прибыль индивидуальные предприниматели? Этот вопрос волнует и вводит заблуждение многих индивидуальных предпринимателей. Однако ответ на него крайне прост и понятен. Согласно 246 статье Налогового кодекса Российской Федерации, платить налог на прибыль должны только юридические лица. К ним относятся различные организации, предприятия, учреждения и так далее. Индивидуальные предприниматели, в свою очередь, не относятся к юридическим лицам, и, как следствие, налог на прибыль их не касается.
Этот факт, безусловно, не освобождает индивидуальных предпринимателей от всех других видов налогов.
Часто задают вопрос, как рассчитать налог на прибыль УСН (при упрощенной системе налогообложения). Здесь все довольно просто - необходимо определиться, с чего налог уплачивать. Делать это предприниматель может с дохода (в этом случае 6%) или с разницы между выручкой и расходами (15%). При нехитрых подсчетах второй вариант выгоднее.
Каждая организация с коммерческим уклоном независимо от сферы деятельности стремится максимизировать прибыль, по которой обязательно должен выплачиваться налог государству. Самостоятельно провести нужный расчет налога на примере будет несложно даже для чайников.
Налог на прибыль составляет один из ключевых источников для финансирования государственного бюджета. Относится к налогам федерального исчисления и регламентируется соответствующим законодательством.
Налог на прибыль выплачивается в госбюджет с доходов, которые были уменьшены на величину суммы расходов, то есть по следующей формуле:
- УД – ПНО + ОНА – ОНО = ТНП УР – ПНО + ОНА – ОНО = ТНУ
Данные аббревиатуры расшифровываются таким образом:
- УД – условная величина доходов;
- УР – расходы компании;
- ПНО – постоянное налоговое обязательство;
- ОНА – отложенные налоговые активы;
- ОНО – отложенные налоговые обязательства;
- ТНП – текущий налог прибыли;
- ТНУ – текущий налоговый убыток.
К налогооблагаемым доходам относятся те, что получает компания вместе с реализацией товаров или услуг, работ собственного производства и приобретенные у других лиц. Исключением являются: положительные курсовые или суммовые разницы, пени или штрафы, безвозмездно полученное имущество, проценты по займам:
Все фирмы платят в бюджет процент от своей прибыли, за исключением тех, которые функционируют по специальным налогам: ЕСХН (единый сельскохозяйственный налог), ЕНВД (единый налог на вмененный доход), УСН (упрощенная система).
Плательщиками налога являются все отечественные компании на общей системе и зарубежные, получающие прибыль в государстве или работающие через государственные представительства. Не платят также индивидуальные предприниматели, а также фирмы, участвующие в подготовке значимых событий (олимпиады, мировой чемпионат по футболу и др.):
Получите 267 видеоуроков по 1С бесплатно:
По последним актуальным данным общая ставка по налогу на доходы составляет 20%, из которых 3% по обновленному законодательству идет в общий бюджет, а 17% — в региональный. Минимальная налоговая ставка в 13,5% в федеральный бюджет может быть применимой только для тех предприятий, что трудоустраивают инвалидов, занимаются производством автомобилей, ведут деятельность в особых экономических зонах и выступают в качестве резидентов индустриальных парков и технополисов.
Расчет налога на прибыль — примеры
Фирма за 1-й квартал деятельность дала доход, равный 2 350 000 руб.:
- Из этой суммы НДС составляет 357 000 руб.;
- Затраты на производство продукции – 670 000 руб.;
- Затраты на выплаты заработной платы персоналу – 400 000 руб.;
- Взносы на страховые нужды – 104 000 руб.;
- Размер амортизации – 70 000 руб.;
- Кроме этого, компания выдала другой фирме кредит, по которому получила 40 000 руб. процентов;
- Налоговый отчетный убыток за прошлый период составил 80 000 руб.
Рассчитаем по полученным данным прибыль предприятия: ((2 350 000 – 357 000) + 40 000) – 670 000 — 400 000 — 104 000 – 70 000 — 80 000 = 709 000 руб. Исходя из этого, получаем расчет налога на прибыль: 709 000 х 20% = 141 800 руб.
Пример с вариантом по пониженной налоговой ставке
Допустим, компания на ОСН и получила за расчетный период доход 4 500 000 руб., понеся расход 2 700 000 руб. Соответственно, прибыль составит: 4 500 000 – 2 700 000 = 1 800 000 руб. В случае, когда в местности, где функционирует компания, региональная ставка основная и соответствует 17%, в местный бюджет будет заплачено – 1 800 000 х 17% = 306 000 руб., а в федеральный – 1 800 000 х 3% = 54 000 руб. Для пониженной ставки в 13,5% расчеты выполняются так: 1 800 000 х 13,5% = 243 000 руб. – для местного бюджета и 1 800 000 х 3% = 54 000 руб.
Пример расчета с таблицей проводок
В соответствие с отчетностью по форме 2 (о прибылях и убытках), компания указала прибыль в размере 480 000 руб. Издержки и особенности:
- 1 000 руб. – постоянное налоговое обязательство;
- 1 200 руб. – отложенный налоговый актив;
- 28 000 руб. – амортизация, которая была начислена линейным методом;
- 42 000 руб. – амортизация, начисленная нелинейным способом в целях налогообложения;
- 14 000 руб. – отложенное налоговое обязательство (42 000 – 28 000).
Данные хозяйственные операции в бух.учете будут отображены такими проводками:
Подача налоговых деклараций компаниями осуществляется до окончания календарного года. Есть несколько вариантов перечисления налогов: сразу после завершения налогового периода и ежемесячные отчисления по всему сроку.
Заполнение декларации — основные нюансы
Декларация налога на прибыль сдается всеми компаниями на общей системе налогообложения в конце отчетного периода (первый квартал, полгода, 9 месяцев и 1 календарный год). Соответственно, отчетные даты в 2017 г. — это 28 апреля, 28 июля, 28 октября и 28 марта 2018г. Также кодексом предусмотрено предоставление отчетности для некоторых организаций один раз в месяц:
Компании со штатом сотрудников численностью до 100 чел. могут сдавать декларацию в бумажном формате все остальные - в электронном виде. Обязательно должны присутствовать такие листы:
- Титульный (лист 01);
- Подраздел 1.1 (раз. 1);
- Лист 02;
- Приложения: №1, №2, относящиеся к листу 02.
Все остальные дополнительные листы заполняются при необходимости. В титульном листе нужно заполнить полные данные про отчитывающуюся организацию:
- КПП и ИНН;
- Номер корректировки;
- Отчетный (налоговый) период, по которому заполняется декларация;
- Код налогового органа, в который будет предоставлена декларация;
- Полное название компании;
- Вид деятельности (указание соответствующего кода);
- Кол-во страниц в декларации;
- Кол-во дополнительных листов, где есть подтверждение документов либо их копий и другую информацию, которая будет зависеть от рода деятельности организации.
Сумма налога, которую требуется перечислить в бюджет, указывается в разделе 1. Необходимые данные находятся на строках 270-281 в листе 02. В учет берутся авансовые платежи. Так, если компанией в первом квартале в общих бюджет было перечислено 5 000 руб., а налог на прибыль за полгода составлял 8 000 руб., то по итогу полугодия выплачивается сумма в 3 000 руб. (8 000 - 5 000).
В листе 02 отображается налоговая база, определяющаяся как разница между прибылью организации и расходами. В строку 110 указывают убытки предыдущих лет, перенесенные на данный момент. В приложении к этому листу №1 должны быть отображены все доходы, включая внереализационного характера. В приложении №2 указываются все расходы также любого типа.
Налог на прибыль является обязательным для всех юрлиц, которые находятся на общей системе налогообложения. Рассчитывается он путем суммирования прибыли от всех видов деятельности компании и умножения на действующую ставку.
Правовые основы
Порядок расчета и уплаты налога на прибыль организации, ставка налога для предприятий всех форм собственности указаны в гл. 25 НК РФ. Региональными актами регулируется процесс применения налоговых льгот. Юристы и бухгалтеры в своей работе применяют также разъяснения Минфина и ФНС в отношении отдельных пунктов нормативных актов.
Субъекты и объекты
Плательщиками налога являются:
- Российские организации, занимающиеся игорным бизнесом, а также те, которые не используют УСН, ЕНВД, ЕСХН.
- Иностранные организации, которые получают доход на территории РФ.
- Участники консолидированной группы.
Освобождены от налогообложения предприятия, которые уплачивают ЕНВД, УСН, ЕСХН. Если объем их годовой реализации превышает законодательные ограничения, то предприятия должны уплатить налог на прибыль организаций, размер ставки которого превышает законодательные ограничения. Также под исключения в 2017 году попадают организации, которые занимаются подготовкой и проведением в РФ FIFA 2018 г.
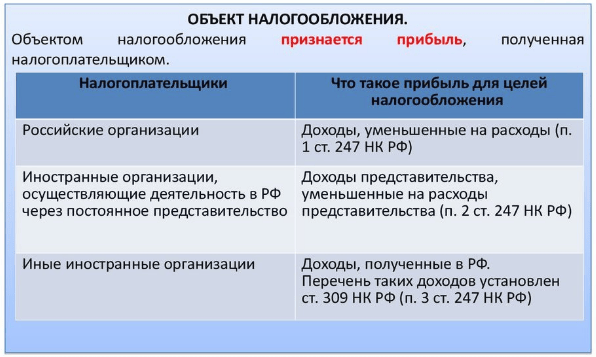
Базой для расчета является прибыль организации. В ст. 247 НК РФ сказано, что прибыль:
- для отечественных организаций и представительств иностранных компаний - это сумма полученных доходов предприятием (его представительством), уменьшенных на произведенные расходы;
- величина совокупной прибыли, рассчитанная на данного участника;
- для прочих иностранных организаций - это сумма средств, признанная доходами по ст. 309 НК.
Доходы и расходы
Доходом признается экономическая выгода от деятельности организации, выраженная в натуральной или денежной форме. Это сумма всех поступлений организации без учета расходов и налогов, которые предъявляются покупателям (например, НДС). Они определяются по данным первичных документов. Поступления делятся от реализации и внереализационные доходы.
Когда рассчитывается налог на прибыль организации, ставка налога, не учитываются поступления:
- от безвозмездно полученного имущества;
- взносы в капитал;
- активы, полученные по договорам займа;
- имущество, полученное по целевому финансированию.
Расходами являются обоснованные и подтвержденные документально затраты, которые понес налогоплательщик, при условии, что они были направлены на получение дохода. Когда рассчитывается налог на прибыль организации, ставка налога, в расходы не включается сумма штрафов, санкций, пеней, дивидендов, платежи за сверхнормативные выбросы веществ, расходы на добровольное страхование, материальную помощь, надбавки к пенсиям и т. д. Полный перечень сумм, которые исключаются из расходов, представлен в ст. 270 НК РФ. Нормируемые расходы можно списать не полностью, а частично. С 2017 года суммы, потраченные на оценку уровня квалификации сотрудников, также можно отнести к расходам. Однако есть одно важное условие: свое согласие на оценку уровня квалификации сотрудник должен подтвердить письменно.
Отчетные периоды
На прибыль организаций устанавливается в фиксированном размере. Отчеты по начислению суммы сбора нужно предоставлять за 6, 9 и 12 месяцев. Авансовые платежи следует перечислять в бюджет ежемесячно. С 2016 года среднеквартальная сумма доходов от реализации увеличена до 15 миллионов рублей.
Налоговая база
Как рассчитывается налог на прибыль организации? Ставка налога умножается на разницу между поступлениями и расходами. Если сумма поступлений меньше суммы затрат, то база равна нулю. Прибыль определяется нарастающим методом с начала календарного года. Поскольку в законодательстве прописаны отдельные виды ставок по налогу на прибыль организаций, то и поступления нужно считать отдельно по каждому виду деятельности.
В НК прописаны особенности определения доходов и расходов для разных категорий плательщиков: банки страховые компании (ст.293), негосударственные ПФ (ст. 295), микрофинансовые организации (ст. 297), профессиональные участники РЦБ (ст. 299), операции с ЦБ (ст. 280), срочные финансовые сделки (ст. 305), клиринговые организации (ст. 299). Организации игорного бизнеса ведут обособленный учет поступлений и затрат. Учитываются только экономически оправданные расходы, которые подтверждены документально.
Какая ставка налога на прибыль организаций?
Сумма оплаченного сбора перечисляется в федеральный и местный бюджеты. С 2017 года произошли изменения в распределении процентов. Базовая ставка налога на прибыль организаций не изменилась и составляет 20 %. Ранее 2 % уплаченной суммы отправлялись в федеральный бюджет, а 18 % оставались в местном. С 2017 по 2020 год введена новая схема. В федеральный бюджет будет перечисляться сумма налога, исчисляемая по ставке 3 %, а в бюджет субъектов РФ - 17 %. Региональные власти могут уменьшить ставку сбора для отдельных категорий плательщиков. В 2017-2020 годах она не может быть меньше 12,5 %.
Исключения
По отдельным видам дохода ставка налога на прибыль организации составляет:
- Доходы иностранных компаний от использования, сдачи в аренду контейнеров, подвижных ТС, осуществления международных перевозок - 10 %.
- Ставка налога на прибыль иностранной организации через представительство, не связанное с деятельность в РФ, составляет 20 %.
- Дивиденды российских организаций - 13 %. Сумма налогов в полном объеме остается в местном бюджете. Дивиденды, полученные иностранными компаниями, облагаются по ставке 15 %. Сюда же относится процентный доход по государственным ЦБ.
- Поступления от российских ЦБ, которые учитываются на счетах депо, - 30 %.
- Прибыль Банка России - 0 %.
- Прибыль сельскохозяйственных товаропроизводителей - 0 %.
- Прибыль организаций, занимающихся медицинской, образовательной деятельностью - 0 %.
- Доход от операции, связанный с реализацией доли уставного капитала - 0%.
- Поступления от работ, осуществляемых во внедренческой экономической зоне, туристско-рекреационной зоне при условии ведения раздельного учета поступлений и затрат - 0 %.
- Доходы регионального инвестиционного проекта при условии, что они не превышают 90 % всех поступлений - 0 %.
Отчетность
По завершению каждого налогового периода организация должна предоставлять в Форма отчета и правила его составления утверждены Приказом ФНС N ММВ-7-3/600. Декларация подается в инспекцию по месту нахождения предприятия или его подразделения. Отчет сдается в бумажном виде. Электронную декларацию могут подавать крупнейшие налогоплательщики, а также организации, в которых средняя численность сотрудников за предшествующий год составила более 100 человек.
Изменения налогообложения 2017 года
Сумма резерва под сомнительную задолженность должна быть менее 10 % выручки за предыдущий или отчетный период. Сомнительный долг - это задолженность, превышающая размер встречного обязательства. Если у организации числится дебиторская и кредиторская задолженность перед одним контрагентом, то на сомнительные долги можно списать лишь сумму, превышающую кредиторскую задолженность.
Размер переносимого убытка ограничен. С 01.01.2017 г. по 31.12.2020 г. нельзя уменьшать убытки прошлых периодов более чем на 50 %. Это изменение не затрагивает базу, к которой применяются налоговые льготы. Изменения касаются убытков, которые были понесены после 01.01.2007 года.

С 2017 года снято ограничение на перенос сумм убытков, понесенных после 01.01.2007 года. Перенос теперь можно осуществлять на все последующие годы. Изменения, касающиеся корректировки сумм налогов, перечисляемых в государственный и местный бюджеты, следует отражать в декларации и платежках. В этих документах необходимо четко отражать, какие суммы уплачиваются по ставке 3 %, а какие - по ставке 17 %.
Причин признания задолженности консолидируемой стало больше. Например, имеется две взаимозависимые иностранные организации (одна из организаций является учредителем второй). Перед одной из них у российского предприятия возникло долговое обязательство. В таком случае задолженность признается консолидируемой. И не имеет значение, какой долей капитала владеет иностранная компания-заимодавец. Теперь консолидируемая задолженность определяется по размеру всех обязательств налогоплательщика.
Если за отчетный период коэффициент капитализации изменился, то может возникнуть вопрос о корректировке базы налога. С 2017 года расходы по контролируемой задолженности не нужно пересчитывать. Как уже говорилось ранее, в сумму расходов можно включать затраты, понесенные на оценку уровня квалификации сотрудников. Чтобы стимулировать проведение таких проверок, будут разрабатываться положения об учете стоимости оценки. Учесть расходы предприятие сможет, если оценка проводилась на основании договора о предоставлении услуг, и с испытуемым заключен трудовой договор.
Изменен порядок начисления пени по налогу, а сумма штрафных санкций увеличена. Изменения касаются просрочек, которые возникнут после 01.10.2017 года. Если просрочить срок уплаты налога более чем на 30 дней, то сумму пени придется рассчитывать по такому алгоритму:
- 1/300 ставки ЦБ, действующей с 1 по 30 дни просрочки;
- 1/150 ставки ЦБ, действующей с 31 дня просрочки.


