

Отчет «Дебиторская задолженность по срокам долга. Дебиторская задолженность Отчет дебиторская задолженность по срокам долга
Введение
1.3 Учет расчетов с покупателями и заказчиками
1.4 Анализ дебиторской и кредиторской задолженности
Раздел 2. Управленческие отчеты о дебиторской и кредиторской задолженности
2.1 Отчет о дебиторской задолженности
2.1.1 Сводка дебиторской задолженности
2.1.2 Отчет о дебиторской задолженности
2.2 Отчет о кредиторской задолженности
2.2.1 Сводка кредиторской задолженности
2.2.2 Отчет о кредиторской задолженности
2.3 Анализ и грамотное применение информации из дебиторского и кредиторского отчета
Заключение
Список использованной литературы
Введение
Переход к рыночной экономике требует от предприятия повышение эффективности производства, конкурентоспособности продукции и услуг на основе эффективных форм хозяйствования и управления производством, активизации предпринимательства и мобилизации неиспользованных резервов.
Важная роль в реализации этой задачи отводится комплексной организации учета хозяйственной деятельности предприятия. Управленческий учет представляет собой систему учета, планирования, контроля, анализа данных о затратах и результатах хозяйственной деятельности в разрезе управляемых объектов, оперативного принятия на этой основе различных управленческих решений в целях оптимизации финансовых результатов деятельности предприятия в краткосрочной и долгосрочной перспективе. Эффектом грамотной организации данного учета является своевременное формирование финансовой и управленческой информации, ее достоверность и полезность для широкого круга заинтересованных пользователей.
В том числе не последнее место в учетном процессе по объему и важности учетных процедур занимает учет расчетов с поставщиками и подрядчиками, покупателями и заказчиками.
Актуальность рассматриваемой темы курсовой работы заключается в особом месте, занимаемом своевременным обращением денежных средств, а также тщательно поставленным учетом расчетных операций с поставщиками и покупателями, которые оказывают значительное влияние на финансовые результаты предприятия (прибыли или убытки), среди которых основное место занимает прибыль от реализации товарной продукции. Четкая организация расчетов между поставщиками и покупателями оказывает непосредственное влияние на ускорение оборачиваемости оборотных средств и своевременное поступление денежных средств, сокращение дебиторской и кредиторской задолженности, а рациональная организация контроля за состоянием данных расчетов способствует укреплению договорной и расчетной дисциплины, выполнению обязательств по поставкам продукции в заданном ассортименте и качестве, повышению ответственности за соблюдение платежной дисциплины и, следовательно, улучшению финансового состояния предприятия.
Целью курсовой работы является рассмотрение теоретических основ учета расчетов с поставщиками и подрядчиками, покупателями и заказчиками, влияния дебиторской и кредиторской задолженности на финансово-хозяйственную деятельность предприятия и комплексное исследование отражения ее в управленческой отчетности.
В процессе исследования используется информация, отраженная в научных изданиях по управленческому и бухгалтерскому учету, нормативная и справочная литература.
Раздел 1. Теоретические основы учета расчетов с поставщиками и подрядчиками, покупателями и заказчиками
1.1 Сущность, виды и формы расчетов
Хозяйственные связи, возникающие у организации с поставщиками, покупателями, являются необходимым условием ее деятельности, так как они обеспечивают бесперебойную работу предприятия. Поставки товаров, производимые поставщиками, позволяют предприятию пополнить свои запасы товаров, предназначенных для продажи, а также обеспечивают поддержание их ассортимента. От того, насколько своевременно и полностью производятся расчеты с поставщиками, а также от состояния расчетов с покупателями во многом зависит платежеспособность предприятия, ее финансовое состояние, а также дальнейшее налаживание партнерских связей.
Текущие обязательства предприятия представлены в виде дебиторской и кредиторской задолженности.
Под дебиторской задолженностью понимают задолженность других организаций, работников и физических лиц данной организации (задолженность покупателей за купленную продукцию, подотчётных лиц за выданные им под отчёт денежные суммы и другие). Организации и лица, которые должны данной организации, называются дебиторами .
Кредиторской задолженностью называют задолженность данной организации другим организациям, работникам и лицам - кредиторам (платежи за приобретенную продукцию, потребленные услуги, задолженность по платежам в бюджеты всех уровней и пр). Кредиторами называются те юридические и физические лица, перед которыми данная организация несёт обязательства за уже полученные от них, но не оплаченные (не возвращённые) ценности, услуги, денежные средства.
Основными задачами учета расчетов с поставщиками и подрядчиками, покупателями и заказчиками являются:
формирование полной и достоверной информации о состоянии расчетов с поставщиками и подрядчиками, покупателями и заказчиками;
контроль за состоянием дебиторской и кредиторской задолженности;
контроль за соблюдением форм расчетов, установленных в договорах с поставщиками и покупателями;
своевременная выверка расчетов с дебиторами и кредиторами для исключения просроченной задолженности.
Факт отношений с поставщиком и подрядчиком или покупателем и заказчиком, предмет данных отношений, вид и форму расчетов, и другие условия регулирует договор, заключенный между участниками данных отношений.
В настоящее время предприятия сами выбирают форму расчетов при оплате за поставленные товары (работы, услуги). При расчетах может применяться наличная и безналичная форма расчетов.
Расчеты наличными деньгами производятся в переделах до 60000 рублей по одной операции, поэтому эта форма является не совсем удобной, так как ограничивает размер выплаты денежных средств по заключенным договорам.
Наиболее удобной является безналичная форма расчетов, так как она не имеет ограничений при оплате. В безналичном порядке расчеты должны производиться только через банки и иные кредитные организации, в которых открыты соответствующие расчетные счета. Этот порядок предусматривает перечисление денежных средств с расчетного счета и отправку различных документов в другой банк для завершения хозяйственных связей, согласно договору. При расчетах банки не вмешиваются в договорные отношения между предприятиями. Применяются следующие формы безналичных расчетов:
платежными поручениями;
аккредитивами;
по инкассо.
Зачастую фирмы применяют для своих расчетов платежные поручения. К исполнению эти документы принимаются банком независимо от суммы и в количестве экземпляров, необходимом для всех участников расчетов.
В соответствии с условиями заключенных договоров, оплата может производиться несколькими видами:
авансы, которые предусматривают оплату под поставку товара;
предварительная оплата, предусматривает полностью стопроцентную оплату товара до его поставки покупателю, согласно заключенному договору;
отсрочка платежа, оплата производится за товары спустя определенный срок, указанный в договоре;
по факту поставки товаров, оплата производится в момент их получения;
под реализацию, оплата товаров производится только после того, как они будут реализованы покупателям.
1.2 Учет расчетов с поставщиками и подрядчиками
К поставщикам и подрядчикам относят организации, поставляющие товары и другие ценности, а также оказывающие различные виды услуг (отпуск электроэнергии, воды, услуги по перевозкам, услуги связи, коммунальные и другие) и выполняющие различные работы (капитальный, текущий ремонт оборудования, здания).
Расчёты с поставщиками и подрядчиками осуществляются после отгрузки ими товарно-материальных ценностей, выполнения работ или оказания услуг, либо одновременно с ними с согласия организации или по её поручению.
С каждым поставщиком заключается договор на поставку товаров, выполнение работ, оказание услуг, который является основным документом, регулирующим отношения сторон, определяет их права и обязанности по поставке товаров. ГК РФ определяет понятие договора как соглашение двух или нескольких лиц об установлении, изменении и прекращении гражданских прав и обязанностей. Договор может заключаться на 1,2,3,5 лет или иной период, а также на разовые поставки. Для облегчения и ускорения оформления договорных отношений применяется пролонгация, то есть продление сроков действия договоров. Согласно ГК РФ возможно изменение и расторжение договора по соглашению сторон, если иное не предусмотрено Кодексом, законом или договором. Все споры, разногласия и вопросы по договору решаются путем переговоров, при недостижении согласия споры передаются на разрешение в суд в соответствии с законодательством РФ.
Запасы товаров пополняются за счет их поставок предприятиями-поставщиками на основании договоров. В последних предусматриваются: наименование материалов, количество, цена, срок поставки, порядок расчетов, способ транспортировки, санкции за несоблюдение условий договора и т.д.
Основными документами, на основании которых поступают товары от поставщиков, являются счета-фактуры и товарно-транспортные накладные. На предприятии проверяется соответствие поступивших документов договорам. Документы передаются в бухгалтерию на оплату, а квитанция и товарно-транспортная накладная служат основанием для получения и доставки груза.
"Главбух". Приложение "Учет в медицине", N 4, 2003
Год подходит к концу. И уже сейчас бухгалтеры медицинских учреждений должны начинать готовиться к составлению годовой бухгалтерской отчетности. Такую отчетность надо будет сдать в вышестоящую организацию. Проверяя вашу отчетность, эта организация пристальное внимание уделит величине дебиторской и кредиторской задолженностей.
Как лучше отразить в отчетности такие задолженности - тема нашей статьи.
Учет расчетов с прочими дебиторами и кредиторами
Большую часть расчетов с поставщиками медицинские учреждения ведут через счет 17 "Расчеты с разными дебиторами и кредиторами" субсчет 178 "Расчеты с прочими дебиторами и кредиторами". Это объясняется тем, что именно через этот субсчет нужно проводить расчеты за медикаменты. Это установлено п.145 Инструкции по бухгалтерскому учету в бюджетных учреждениях, утвержденной Приказом Минфина России от 30 декабря 1999 г. N 107н (далее - Инструкция N 107н).
Например , показывая операции по покупке и оплате медикаментов, бухгалтер делает такие проводки:
Дебет 062 Кредит 178
- оприходованы медикаменты;
Дебет 178 Кредит 091 (097, 101, 102, 110, 111)
- оплачены медикаменты.
Пример 1 . Городская поликлиника купила лекарства за 110 000 руб. (в том числе НДС по ставке 10% - 10 000 руб.).
Отражая эту операцию в учете, бухгалтер сделал следующие записи:
Дебет 062 Кредит 178
- 110 000 руб. - оприходованы медикаменты;
Дебет 178 Кредит 101
- 110 000 руб. - оплачены медикаменты.
Надо ли проводить инвентаризацию дебиторской и кредиторской задолженностей?
Как минимум один раз в год перед составлением годовой отчетности нужно проводить инвентаризацию дебиторской и кредиторской задолженностей. Этого требует п.2 ст.12 Федерального закона от 21 ноября 1996 г. N 129-ФЗ "О бухгалтерском учете". Конечно, можно провести такую инвентаризацию формально. Однако лучше так не делать. Ведь инвентаризация поможет уменьшить дебиторскую и кредиторскую задолженности в годовой отчетности (почему лучше уменьшать такие задолженности в отчетности, будет рассказано ниже).
А сейчас рассмотрим, за счет чего могут уменьшиться кредиторская и дебиторская задолженности в результате инвентаризации. Начнем с кредиторской задолженности. Инвентаризация поможет выявить такую задолженность, по которой истек срок исковой давности. Такую задолженность можно списать. В учете бухгалтер в этом случае сделает такую проводку:
Дебет 178 Кредит 240 (241, 270)
- списана кредиторская задолженность, по которой истек срок исковой давности.
Что касается расчета налога на прибыль, то там списанную кредиторскую задолженность нужно учесть в составе внереализационных доходов. Это установлено в п.18 ст.250 Налогового кодекса РФ.
Пример 2 . Перед составлением годового отчета за 2003 г. бухгалтерия медицинского учреждения проводила инвентаризацию кредиторской задолженности. При этом была выявлена такая задолженность, которая образовалась три года тому назад. Причем кредитор в течение всего этого времени не пытался истребовать свои деньги.
Размер выявленной кредиторской задолженности равен 11 500 руб. Эту задолженность нужно списать с баланса. Бухгалтер списал кредиторскую задолженность в счет пополнения средств на материальное поощрение и социальные выплаты. При этом он сделал такую проводку:
Дебет 178 Кредит 240
- 11 500 руб. - списана кредиторская задолженность, по которой истек срок исковой давности.
В налоговом учете списанную кредиторскую задолженность (11 500 руб.) бухгалтер должен включить в составе внереализационных доходов.
Теперь перейдем к дебиторской задолженности. Нередко медикаменты и медицинское оборудование поставщики доставляют прямо в организацию. И бывает, что принимают такое имущество врачи. Врач не знает о том, что ему нужно взять приходные документы от поставщика и передать их в бухгалтерию. Ведь врач не бухгалтер! А из-за этого в бухгалтерском учете может быть дебиторская задолженность, которой фактически нет. И только инвентаризация поможет исправить ситуацию.
Кроме того, с помощью инвентаризации можно выявить и реальную дебиторскую задолженность. Обнаружив такую задолженность, надо принять все возможные меры по ее взысканию. Прежде всего нужно связаться с дебитором и попросить его либо поставить нужную вам продукцию, либо вернуть ваши деньги. Если дебитор ответил отказом или вы не смогли его отыскать, то в этих случаях необходимо обратиться в арбитражный суд.
В то же время не всегда, когда должник не погашает свою задолженность, надо обращаться в арбитражный суд. Так, не надо иметь с ним дело, если выявлена задолженность, по которой истек срок исковой давности. Согласно ст.195 Гражданского кодекса РФ, исковая давность - это период, в течение которого можно предъявить иск должнику, не исполнившему свое обязательство. Такой период равен трем годам. При этом его следует отсчитывать с момента окончания срока исполнения обязательства. Это следует из ст.200 Гражданского кодекса РФ.
Помните: срок исковой давности может быть прерван. Это возможно в двух случаях. Во-первых, если кредитор обратился с иском в арбитражный суд до истечения срока исковой давности. Во-вторых, если должник признал долг, то есть если он:
- погасил задолженность или уплатил проценты за просрочку платежа;
- написал заявление о зачете взаимных требований;
- подписал акт сверки взаимных расчетов и т.п.
Также можно не обращаться в арбитражный суд, если должник ликвидирован. Узнать информацию о состоянии должника можно в налоговом органе, где он стоит на учете. Если кредитор ликвидирован, то налоговики предоставят вам выписку из Государственного реестра об этом.
В случаях когда суд отказал во взыскании задолженности с дебитора и когда вы не стали обращаться в суд (исходя из двух вышеназванных причин), дебиторскую задолженность надо списать с учета. При этом бухгалтер делает проводку:
Дебет 140 (241, 270) Кредит 178
- списана дебиторская задолженность.
Следует отметить, что на списанную такую дебиторскую задолженность можно уменьшить налогооблагаемую прибыль.
Пример 3 . Перед составлением годового отчета за 2003 г. бухгалтерия медицинского центра, который находится на бюджетном финансировании, проводила инвентаризацию дебиторской задолженности. Была выявлена такая задолженность в размере 5350 руб. Она образовалась более 3 лет тому назад. И по ней уже истек срок исковой давности. Поэтому бухгалтер медицинского центра должен списать такую задолженность. Это он сделал за счет выделенных средств бюджета. При этом бухгалтер сделал такую запись:
Дебет 140 Кредит 178
- 5350 руб. - списана дебиторская задолженность.
На сумму дебиторской задолженности (5350 руб.) бухгалтер медицинского центра может уменьшить налог на прибыль.
Дебиторская и кредиторская задолженности в годовом отчете
Прежде всего, такую задолженность нужно отразить в балансе. Причем она показывается как в балансе исполнения сметы доходов и расходов (форма N 1), так и в балансе исполнения сметы доходов и расходов по внебюджетным источникам (форма N 1-1). Во всех этих балансах прочую дебиторскую задолженность нужно отразить по строке 0350. Что касается прочей кредиторской задолженности, то она указывается по строке 0860.
Заполняются эти строки на основании данных по счету 17 "Расчеты с разными дебиторами и кредиторами" субсчет 178 "Расчеты с прочими дебиторами и кредиторами".
Кроме того, информация с этого счета используется для заполнения расшифровок "Расчеты с прочими дебиторами" и "Расчеты с прочими кредиторами". Представлять такие расшифровки требует вышестоящий орган. Утвержденных форм таких расшифровок нет. Каждое медучреждение само разрабатывает форму расшифровки. Чтобы облегчить работу бухгалтера головной организации, мы советуем разработать и утвердить единые формы расшифровок для всех филиалов.
Итак, какая информация должна быть в этих расшифровках? Обязательно надо указать:
- источники финансирования;
- коды расходов экономической классификации расходов;
- наименования контрагентов.
Дебиторскую и кредиторскую задолженности нужно показать не только в бухгалтерской отчетности. Также следует отразить и в статистической отчетности. Так, медучреждения, которые получают средства из федерального бюджета, должны представить сведения о кредиторской задолженности бюджетных учреждений, финансируемых из федерального бюджета по форме N 1-КФО. По каждому виду расходов из Классификации видов расходов бюджетов нужно составить отдельную форму N 1-КФО.
Чего не надо допускать в годовом отчете?
Ни для кого не секрет, что бухгалтер часто с помощью строки баланса "Расчеты с прочими дебиторами и кредиторами" подгоняет актив с пассивом. Поступая так, он нарушает правила бухгалтерского учета. И если в результате этого какая-либо строка баланса исказится более чем на 10 процентов, бухгалтера могут оштрафовать.
При этом штраф может составить от 20 до 30 минимальных размеров оплаты труда. Это установлено ст.15.11 Кодекса РФ об административных правонарушениях.
Также строку баланса "Расчеты с прочими дебиторами и кредиторами" нередко используют, чтобы вписать в нее все невыясненные суммы. К таким суммам, например, относятся ошибочно зачисленные банком деньги на расчетный счет, которые еще не были возвращены обратно.
Из-за этого у медучреждения увеличивается кредиторская задолженность. А вот из-за того, что были ошибочно перечислены поставщикам деньги, которые еще не возвращены, у медучреждения растет дебиторская задолженность.
Дело в том, что вышестоящие организации не любят, когда у отчитывающихся медучреждений на балансе большая дебиторская и кредиторская задолженность.
Увидев в отчетности большую дебиторскую задолженность, они посчитают, что медучреждение использовало выделенные средства неэффективно и не по назначению. И после этого велик риск того, что на следующий год финансирование организации будет сокращено.
Что касается значительной величины кредиторской задолженности, то она сигнализирует о возможных расходах по обслуживанию этой задолженности (штрафы, пени, проценты).
Кроме того, вышестоящие организации контролируют, чтобы кредиторская задолженность не превышала величину доведенных распорядителем бюджетных средств лимитов бюджетных обязательств.
Приложение 1
_________________________ (наименование учреждения) РАСШИФРОВКА Расчеты с прочими дебиторами стр. 0350 ф. 1 (бухг. сч. 178) по состоянию на "__" ________ 200_ г.
по контрагентам:
Приложение 2
_________________________ (наименование учреждения) РАСШИФРОВКА Расчеты с прочими дебиторами стр. 0860 ф. 1 (бухг. сч. 178) по состоянию на "__" ________ 200_ г.
по контрагентам:
по итоговым суммам каждого кода ЭКР:
Руководитель: Главный бухгалтер:подпись Ф.И.О. подпись Ф.И.О.
Я.Э.Люблинская
Зам. главного бухгалтера
ГУ МНТК "Микрохирургия глаза"
им. академика С.Н.Федорова
Кредиторская и дебиторская задолженность - неизбежное следствие работы предприятия. Первая обозначает долги организации перед другими компаниями, вторая - долги предприятий перед организацией. Возникают такие обязательства при разрыве сроков платежей со временем получения товара. Они включаются в расчёты между предприятиями. Задолженности обязательно следует фиксировать. Необходимо это для правильной организации работы компании, уплаты налогов.
Составление отчёта по задолженности дебиторов
Отчёт требуется составлять в два этапа. Сначала требуется оформить сводку дебиторской задолженности, и лишь затем можно приступить к основной части работы.
Оформление сводки
 Сводка составляется для управленческих целей. Она касается всех имеющихся обязательств кредиторов. В неё входят следующие данные:
- Данные о покупателе и продавце;
- Сроки оплаты;
- Сведения о предмете обязательств (продукте);
- Дата оплаты согласно договору.
Это лишь основной перечень информации. В документ, при необходимости, могут быть включены дополнительные сведения. Ответственность за подготовку сводки ложится на финансовый отдел. Составляется она на основании следующих данных:
- Договор купли-продажи на продукт , являющийся предметом обязательств;
- Счета, накладные , свидетельствующие о факте покупки-продажи;
- Документы , подтверждающие оплату товара;
- Карточки по бухгалтерским документам , где указаны данные о проведённой операции;
- Акты инвентаризации ;
- Бухгалтерские документы с финансовой отчётностью.
Сводка будет полезна сотрудникам отдела сбыта. Она используется для оптимизации кредитной политики, работы с клиентами. Согласно её данным можно устанавливать выгодные для компании лимиты на оплату, которые снизят риск просрочки платежей. На основании сводок определяется платёжеспособность клиентов, на основании чего производится их ранжирование.
Ответственность за подготовку сводки ложится на финансовый отдел.
Оформление отчёта
 Отчёт по дебиторской сумме долгов представляет собой документ, предполагающий сведение всех сводок.
Он отображает количество предоставленных кредитов за определённый срок, объёмы отсроченных платежей. Ответственность за оформление документа ложится на финансовый отдел или менеджеров компании. Периодичность составления может быть разной: раз в неделю, раз в месяц.
Данные о задолженности в отчётности группируются. Основанием для группировки могут быть следующие критерии:
- Тип товара;
- Группа покупателей;
- Группа продавцов.
Отчёт, основанием которого является дебиторская задолженность, имеет следующие формы, в зависимости от рода долга:
- Обязательства в форме денежных средств;
- Обязательства в форме бартера;
- Просроченные обязательства в форме бартерного обмена или в деньгах.
Стандартная информация, которая должна быть включена в отчёт:
- Данные о товаре, покупателе;
- Сроки погашения (для них существует специальная группировка, к примеру: до месяца, больше года);
- Начисленная сумма процентов.
 В документе также указываются затруднения со взиманием обязательств, если они имеются. Это основные данные, которые требуется указать. Однако в документе могут содержаться дополнительные сведения, если на то есть необходимость. К примеру, указание дополнительной информации характерно для бартерных сделок.
Отчётный документ, предметом которого является дебиторская задолженность, используется финансовым отделом для организации грамотного взимания обязательств, определении кредитной политики.
Отчёт позволяет юридическому отделу определить фронт работ по взиманию долгов. На основании документа бухгалтерский отдел отслеживает поступление выплат дебиторов.
Отчётный документ по дебиторской задолженности позволяет руководству компании:
- анализировать динамику производства,
- корректировать объёмы закупок.
Оформление документа по кредиторским долгам
 Перед тем, как составить отчёт, касающийся кредиторской задолженности, требуется также оформить сводку.
Оформление её почти аналогично оформлению документа по дебиторской задолженности. Здесь также указываются данные о товаре, клиенте, заключённом договоре. Составляется бумага финансовым отделом.
После оформления сводки можно приступить к составлению отчётности. Отчёт, относящийся к кредиторской задолженности, представляет собой сводный документ. В него включены данные о закупках с отсроченной кредиторской выплатой или непогашенными обязательствами. Ответственность за его составление ложится на финансовый отдел.
Как и в варианте с дебиторской выплатой, документы подразделяются на группы в зависимости от формы оплаты: бартерные сделки, выплаты в виде денежных средств.
Документ, касающийся кредиторской выплаты, используется для контроля над погашением долга, отслеживания сроков кредиторской задолженности, планирования оттока средств предприятия, анализа политики по закупкам.
Что делать, когда возникает ? Порядок работы с просрочкой изложен в одной из наших статей.
Отчёт о оценке дебиторской задолженности вместе с оценочными методами.
Как использовать отчётность?
Документ по кредиторской и дебиторской выплате позволяет отследить в любое время состояние расчётов с партнёрами, сотрудниками предприятия. Это обязательно для осуществления управленческой деятельности, планировании кредитной политики. Отчёт, касающийся кредиторской и дебиторской выплаты, помогает контролировать следующие функции:

Документ является обязательным при работе предприятия. Это не просто формальность, ведь на основе этой бумаги принимаются ключевые управленческие решения, отлеживаются общие показатели компании. Она позволяет не допустить кризисного положения и способствует грамотной организации деятельности на основе чётких показателей.
Документ является обязательным при работе предприятия.
Система организации бюджета
 Система бюджетирования является составляющей программы 1С: Предприятие. Создана она для создания бюджета. Однако на её основе можно выполнять требующуюся отчётность. Для этого в ней имеются следующие функции:
- Формирование прогнозов на предмет финансового состояния предприятия на основе анализа имеющихся данных;
- Получение финансовых отчётов, управленческого баланса на основании объективных показателей, что позволяет производить анализ прибыли, сравнение её с предыдущими показателями;
- Сопоставление бюджетов;
- Выполнение анализа на предмет существующих отклонений;
- Соотнесение показателей за разные периоды;
- Сравнение долгов дебиторов и обязательств перед кредиторами по трём временным отрезкам, анализ конечной суммы.
Система позволяет выстраивать отчётность произвольного вида, где будут заданны все дополнительные данные, если это требуется. Возможно формирование структуры с указанием сроков. В программе имеются формулы для расчёта данных показателей.
Программа 1С — удобный инструмент для бухгалтера, при помощи которого можно быстро получать требующийся:
- анализ,
- графики,
- структуры.
Отчётный документ по разным типам задолженностей является путеводным маяком для всех организаций. Он способствует быстрой работе, взвешенному принятию решений.
Смотрите видео о том, как составить отчётную бумагу по дебиторской задолженности в программе 1С:
Обязательно документ составляется в тех организациях, где имеется кредитная политика или задолженности перед кредиторами. Перед составлением его необходимо оформить сводку.
Отчётность представляет собой сводный документ, из которого можно вычленить общую картину. Периодичность его составления зависит от индивидуальных нужд организации. К примеру, бумага может составляться раз в месяц. Оформить ее можно при помощи программы 1С.
1. Что такое дебиторская задолженность?
Дебиторская задолженность – это финансовые и товарные активы компании, работающие на контрагента в результате сделки, договора и т.п. В роли контрагента могут выступать покупатели, подрядчики и другие подотчетные лица. Дебиторская задолженность относится к имуществу компании (ее активам) и подлежит инвентаризации независимо от срока погашения.
Простыми словами понятие дебиторская задолженность компании – это сумма долга, которую еще не вернули заемщику, за определенные услуги или товар.
Приведем пример дебиторской задолженности :
Предприятие «MAX» специализируется на изготовлении строительных смесей. У него имеется несколько дебиторов (должников), это фирмы, которые не имеют финансовой возможности произвести оплату товара сразу. Две стороны заключают договор с указанием срока погашения задолженности и всех нюансов в случае его невыполнения. Таким образом, компания «MAX» не отказывая в займе, в будущем получит экономическую прибыль.
2. Чем отличается дебиторская и кредиторская задолженность?
При дебиторской задолженности у вашей компании имеются должники, а в случае кредиторской задолженности должниками являетесь вы. С одной стороны, отсутствие дебиторской задолженности свидетельствует об осторожности компании, так как не все должники в конечном итоге имеют возможность вернуть долг. Но и при этом фирма лишает себя потенциального дохода от добросовестных контрагентов.
Касательно кредиторской задолженности, та же история, ее высокий уровень указывает на проблемы компании, а отсутствие демонстрирует успешность и окупаемость бизнеса собственными силами. Но так как КЗ является сторонним капиталом, было бы глупо не воспользоваться возможностью развиваться за счет чужих инвестиций. Из этого следует вывод, что значение имеет не само наличие, а объем и соотношение дебиторской и кредиторской задолженности.
3. Виды дебиторской задолженности
Существует множество критериев, по которым можно классифицировать виды дебиторской задолженности, но мы обратимся к основным.
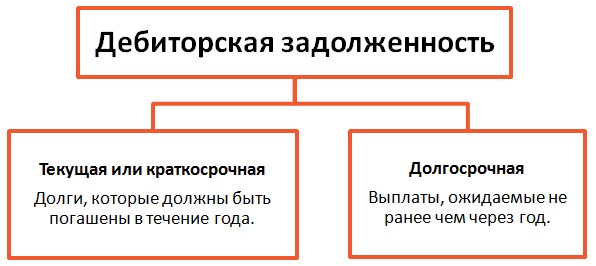
В зависимости от срока погашения:
В зависимости от поступления оплаты:

Во избежание серьезных последствий неуплаты долга, фирмы создают резервы по сомнительным долгам. Объемы резервов утверждаются индивидуально, все зависит от финансового положения дебитора и вероятности погашения обязательств. Устанавливается резерв по сомнительным долгам после проведения инвентаризации.
4. Управление дебиторской задолженностью предприятия
Часто встречаются ситуации, когда предприятие, стремясь увеличить прибыль, начинает перегружать себя дебиторами, что в итоге может привести к большому количеству неоплаченной задолженности и даже к банкротству предприятия. Разумные управленцы уделяют большое внимание объему долгов и ведут строгий учет дебиторской задолженности с помощью различных инструментов, например Excel.
Методы управления дебиторской задолженностью:
- Усиление работы с дебиторской задолженностью – взыскание долгов, не прибегая к помощи судебных органов.
- Контроль баланса и анализ кредиторской и дебиторской задолженности.
- Мотивация сотрудников отдела сбыта (относительно принятия мер, с целью максимально быстрого возврата средств со стороны дебиторов)
- Подсчет реальной стоимости ДЗ, учитывая возможность ее продажи.
- Создание системы реализации, при которой регулярно и гарантированно будут происходить платежи, например система скидок для пунктуальных клиентов.
- Расчет предельного уровня дебиторской задолженности.
- Аудит потерь от ДЗ (какую прибыль могла получить фирма в случае моментальной оплаты и использования этих денег).
При грамотном контроле и управлении дебиторской задолженностью, предприятие максимально может оградить себя от рисков, связанных с непогашением долгов, снижением платежеспособности и недостатком оборотных средств.
5. Инвентаризация дебиторской задолженности
Инвентаризация дебиторской задолженности – это сверка документов с контрагентами, подтверждение наличия задолженности и ее размеров. Проводят инвентаризацию перед годовым отчетом, сменой главного бухгалтера, при ликвидации или реорганизации предприятия и в случае чрезвычайных ситуаций, например пожара.
Инвентаризация осуществляется на определенную дату, предприятие отправляет данные по задолженности своим заемщикам, и те должны в письменной форме подтвердить или опровергнуть наличие и сумму долга. Это в идеале, но на деле не все так гладко, во-первых, инвентаризация может занять большое количество времени, в некоторых фирмах показатели доходят до месяца. Во-вторых, не все должники отвечают на запросы, особенно те, чья задолженность уже давно ждет, чтобы ее погасили.
Далее проблема заключается в урегулировании несоответствий данных, в таком случае приходится сверять все проведенные операции с данным предприятием, особую сложность это создает, если предприятие находится в другом городе или, еще лучше, в другой стране. При отправлении справки о дебиторской задолженности, нужно учитывать тот факт, что предприятие может являться и дебитором и кредитором одновременно. Даже если по подсчетам вы оказались должником, ведомость высылать нужно, при этом указывать сумму и дебиторской и кредиторской задолженности.
После проведения сверок, предприятие должно составить акт инвентаризации, некоторые устанавливают собственный шаблон формы, или же используют стандартный, например: образец 1 (скачать) .
6. Оборачиваемость дебиторской задолженности
Оборачиваемость дебиторской задолженности показывает, насколько быстро фирма получает оплату ДЗ за проданные товары и услуги.
Коэффициент оборачиваемости дебиторской задолженности показывает, насколько эффективные меры предпринимает организация для минимизации ДЗ. Этот показатель количественно измеряет, сколько раз фирма получила оплату за период в размере среднего остатка неоплаченной задолженности от своих покупателей.
*Средний остаток дебиторской задолженности рассчитывается как сумма дебиторской задолженности покупателей по данным бухгалтерского баланса на начало и конец анализируемого периода, деленное на 2.
Формула оборачиваемости
дебиторской задолженности:
Период оборачиваемости дебиторской задолженности в днях формула:
*ОДЗ в днях показывает количество дней, в течение которых задолженность остается неоплаченной.
Как таковой нормы коэффициента оборачиваемости не существует, для каждой отрасли она будет различной. Но в любом случае, чем выше ОДЗ, тем лучше для организации, это означает, что покупатели быстро погашают задолженность.
7. Взыскание дебиторской задолженности
Любое предприятие встречается с проблемой непогашения дебиторской задолженности. Конечно, у покупателя могут быть различные веские причины, но кого это волнует? Компания желает взыскать свои деньги за предоставленный товар.
Возврат дебиторской задолженности можно осуществлять разными методами, например, нанять мафию, ну а если законно, то лучше предъявить претензию или обратиться в судебные органы. Если вы решили уладить конфликт полюбовно, вам следует направить претензию должнику, чтобы четко изъяснить вашу позицию и выяснить имеет ли он какие обоснованные возражения.
В обращении взыскания дебиторской задолженности нужно указать следующие пункты:
- Требование уплаты долга
- Подробный расчет суммы возникшего долга
- Расчет начисления процентов
- Крайний срок погашения задолженности
- Предупреждение об обращении в суд
Помимо этого, под претензией должна стоять подпись уполномоченного лица, так же следует приложить копии всех документов, имеющих отношение к задолженности. Если должник получил ваше письмо (должны быть доказательства) и не отреагировал в установленные сроки, то со спокойной совестью вы можете обращаться в суд с требованием возврата дебиторской задолженности.
8. Списание дебиторской задолженности
По закону задолженность считается просроченной, если истек срок исковой давности долга (3 года) и безнадежной задолженностью, если фирма не имеет возможности выплатить долг. На этих основаниях предприятие имеет право списать задолженность. Списание безнадежной просроченной дебиторской задолженности разрешено проводить в заключительный день периода, в котором прошел срок исковой давности.
Списание дебиторской задолженности с истекшим сроком давности можно осуществить двумя методами. Первый – использовать для этой цели резерв сомнительных долгов, если для данного долга резерв не был предусмотрен, то списать на финансовые результаты. Проводки списания дебиторской задолженности нужно проводить исключительно по каждому обязательству отдельно. Причиной для этого могут служить результаты инвентаризации, письменные подтверждения или распоряжение руководителя предприятия.
Образец приказа о списании дебиторской задолженности: образец 2 (скачать) .
Списание безнадежной ДЗ не является фактический аннулированием долга, поэтому в течение пяти лет после списания дебиторская задолженность отражается в балансе. И на протяжении всего периода нужно следить за финансовым состоянием должника, не появилась ли у него возможность погасить долг.
9. Отчет по дебиторской задолженности
Для руководителя важно иметь представление о том, какое количество средств он может использовать, когда будут следующие поступления и на основании отчета продумывать свои действия относительно финансов. Так же по данным отчета можно дать оценку дебиторской задолженности каждого клиента, кто ответственно совершает платежи, а кто даже не понимает важности своевременной уплаты долга.
Образец расшифровки дебиторской и кредиторской задолженности образец: образец 3 (скачать) .
10. Продажа и покупка дебиторской задолженности
Если у вас нет ни малейшего желания разбираться с должниками, но желаете вернуть средства, вы можете продать дебиторскую задолженность, если есть лица, каковым это будет интересно. Зачастую это люди, которые сами имеют долг перед дебитором. Предприятие имеет возможность купить дебиторскую задолженность, по более низкой цене, так сказать со скидкой, а затем предъявить должнику документы и потребовать возврата долга по полной стоимости. Для продажи задолженности согласия должника не нужно, достаточно будет его известить о продаже долга.
Оптимизация системы продаж предприятия и минимализация рисков в работе с дебиторской и кредиторской задолженностями
Отчет дебиторской задолженности в «1С:Управление торговлей ред.11» строится на основании данных регистра накопления «Расчеты с клиентами по документам». В данном регистре последовательно отражается связь документов отгрузки/выполнения работ в адрес клиентов и поступление оплаты от покупателей.
Например, произвели отгрузку – провели документ «Реализация товаров услуг». В этот момент в регистр «Расчеты с клиентами по документам» внесена запись с видом движения «Приход», в поле Расчетный документ установлена ссылка на документ продажи.
Позднее пришла оплата от покупателя, например, документ «Поступление безналичных денежных средств». По логике – эта оплата должна закрыть долг клиента по выполненной ранее отгрузке. При проведении документа в регистр будет внесена запись с видом движения «Расход», у которой в поле «Расчетный документ» будет установлена ссылка на документ «Реализация товаров услуг». Таким образом, программа «1С:Управление торговлей», согласно прописанной логике, видит долг клиента за выполненную отгрузку и закрывает его.
Если клиент произвел оплату больше чем отгрузка, то в регистре будет еще одна запись, но в поле «Расчетный документ» будет установлена ссылка на этот же документ оплаты. В результате в следующий раз при проведении документа «Реализация товаров услуг» в регистр будет помещена запись и в поле «Расчетный документ» будет установлена ссылка на документ оплаты – т.е. теперь производится зачет ранее поступившей оплаты от покупателя.
И таким вот образом чередуя ввод документов поступление и реализация производится накопление информации по состоянию дебиторской или кредиторской задолженности с покупателями в программе «1С:Управление торговлей».
Актуализация данных расчетов.
Практика работы любой компании включает в себя такой момент, как несвоевременное отражение операций в учетной программе «1С:Управление торговлей» . На это могут быть разные причины, но главное следствие – учетные регистры информационной базы содержат не достоверные и не корректные записи.
Поэтому иногда требуется выполнять актуализацию данных учетных регистров информационной базы.
Для этих целей в отчете «Дебиторская задолженность по расчетным документам» существует кнопка «Актуализировать расчеты» . При выполнении этой команды программа анализирует текущее состояние регистров, проведенных документов, точки актуальности и выполняет дополнительное проведение документов.
Но даже после этого возможны не корректные данные в информационной базе. Для решения этой проблемы мы советуем поступить следующим образом:
- Определить клиента, данные по которому Вам кажутся не корректными
- Открыть любой из ранних документов этого клиента – отгрузка или поступление оплаты
- Отменить проведение данного документа и снова провести
- Перепровести все документы по этому клиенту
- Вновь выполнить операцию «Актуализировать расчеты»
В основном это помогает решить проблему актуальности данных в регистре накопления и, как следствие, отчет «Дебиторская задолженность по документам» формируется корректно.


